Tu regalo por quedarte hasta el final
Tu primer portafolio de ETF, paso a paso.
Qué es un ETF, cómo elegirlo, cómo armar tu portafolio por etapas y cómo optimizar tus impuestos. Sin tecnicismos.
Sin costo, sin compromiso. 45 minutos para revisar tus metas y qué ETF te conviene.
Adentro
El Método CLAVE completo: 5 principios y 6 pasos. Los datos, los gráficos y los ejemplos de la clase, más el checklist de las 4 preguntas para elegir cualquier ETF.
Mario Báez · MBM Investment
El punto de partida
¿Dónde está tu plata hoy?
Si no inviertes por tu cuenta, tu dinero queda donde te dijo el banco: en un fondo mutuo. Lo que te recomendó el ejecutivo. Mira lo que pasó con esos fondos.
Último año
13 de 14 perdieron
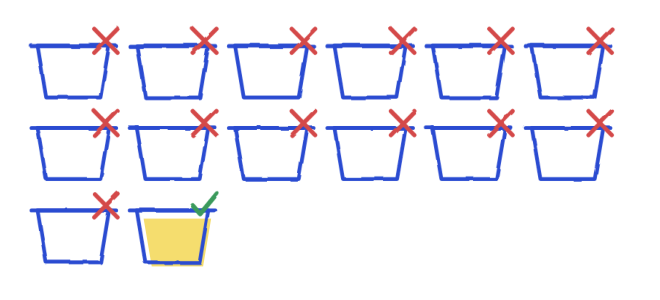
Rindieron menos que el S&P 500, medido en pesos chilenos y después de comisiones. Solo uno le ganó.
Con más tiempo
Ninguno le ganó
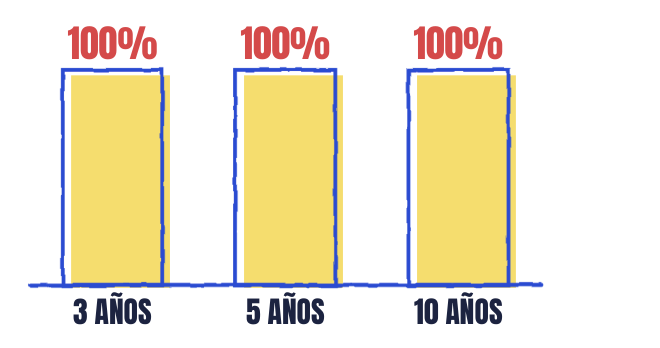
A 3, 5 y 10 años, el 100% de estos fondos rindió menos que el S&P 500. Y encima cobran entre 1% y 5% al año.
¿Por qué pasa esto?
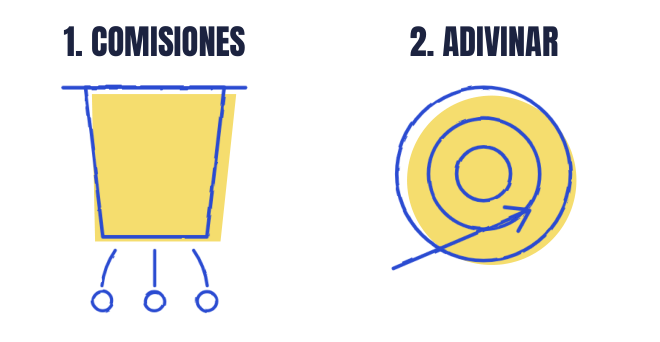
- 1. Las comisiones se descuentan todos los años, ganes o pierdas.
- 2. Elegir a las ganadoras es difícil: más de la mitad de las acciones del índice rinde menos que el propio índice.
Por eso hoy vas a aprender a invertir por tu cuenta.
Sin comisiones que te coman. Sin adivinar ganadoras.
Fuente: S&P Dow Jones Indices, SPIVA Latin America Mid-Year 2026. Datos al 30/06/2026.
El mecanismo
El Método CLAVE.
Lo que me funcionó a mí y a mis clientes, convertido en un método: 5 principios y 6 pasos. Desde no saber qué es un ETF hasta poder dejar de trabajar.
Constancia
El mismo monto todos los meses (DCA).
Largo plazo
Inviertes para años, no para mañana.
Ahorro en costos
Comisiones mínimas y optimización tributaria.
Variedad
Compras el mercado entero con índices y ETF. Sin adivinar.
Equilibrio
Tu portafolio en 3 capas: núcleo, cohete y reserva.
La ruta: 6 pasos
Paso 1 de 6 · Planifica por etapas
- 1 Planifica por etapas
- 2 Entiende qué compras
- 3 Elige bien tu ETF
- 4 Arma tus 3 capas
- 5 Cómo hacerlo
- 6 Optimiza tus impuestos
Tu plan por etapas. Cada meta, con su plazo.
Antes de invertir un peso: ¿para qué quieres invertir? Un viaje, tu casa, tu tranquilidad, dejar de trabajar… No inviertes para «algún día»: inviertes para una meta. Sin meta no sabes cuánto poner, por cuánto tiempo ni en qué.
Tu roadmap
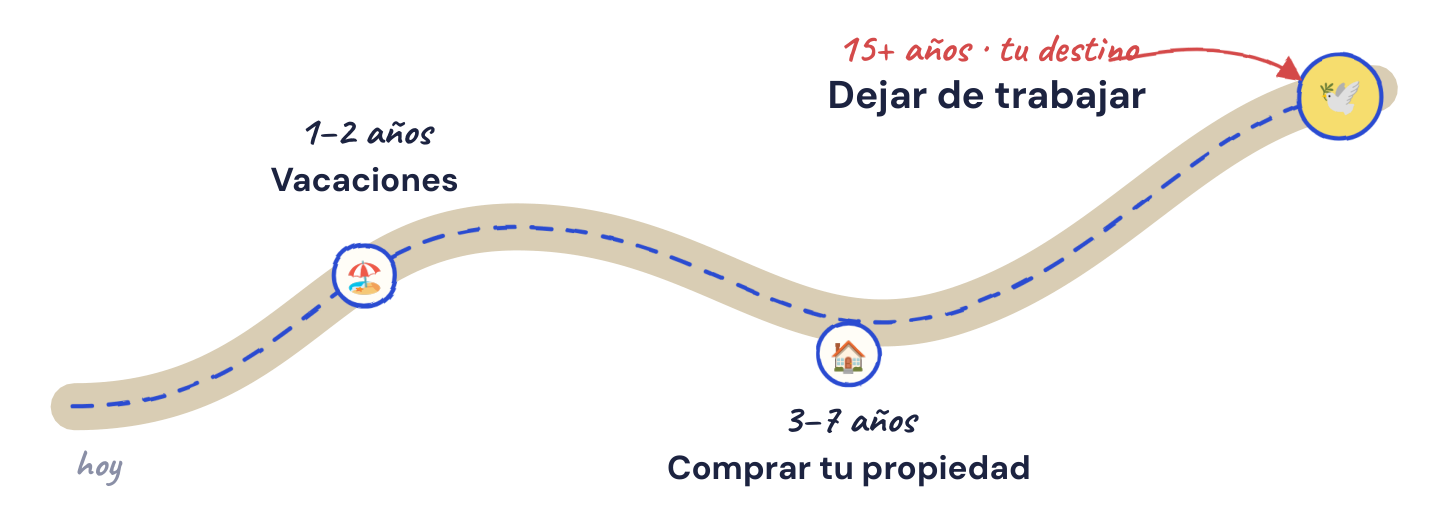
Ejemplo ilustrativo de metas y plazos.
El plazo cambia todo.
La plata que vas a usar en 2 años no se invierte igual que la que vas a usar en 20.
✍️ Completa tus metas
| Mi meta | Plazo (años) | Monto que necesito | Capa (paso 4) |
|---|---|---|---|
Mientras más largo el plazo, más trabaja tu plata
Interés simple vs. interés compuesto.
$200.000 al mes, durante 25 años, al 10% anual.
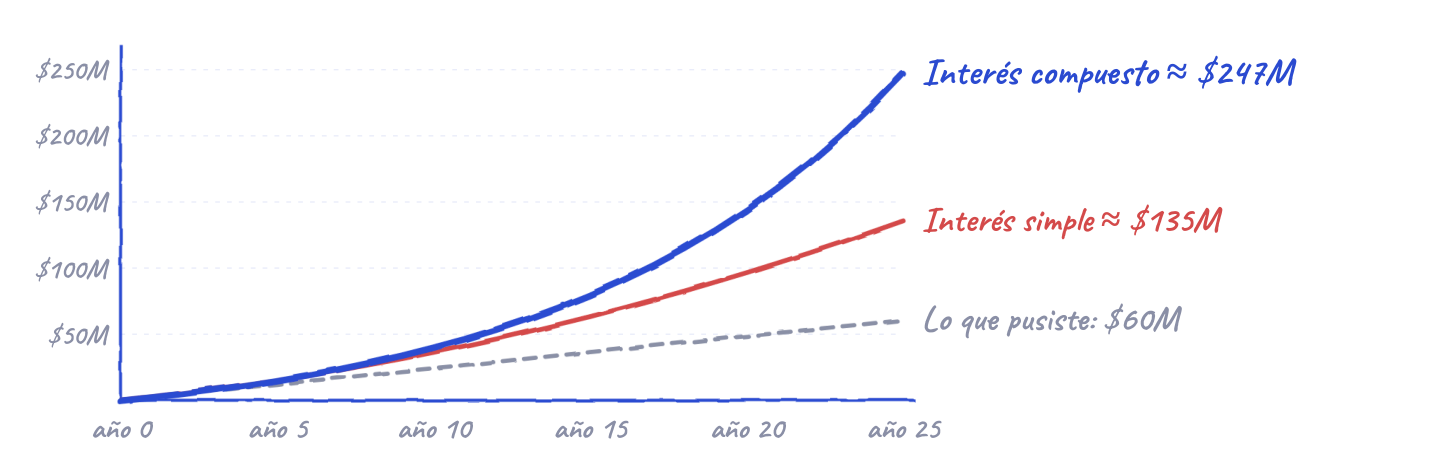
Interés simple
Ganas solo sobre lo que pusiste.
Interés compuesto
Tus ganancias también generan ganancias. Misma plata, mismo 10%: casi el doble.
El mejor momento para empezar fue hace 20 años. El segundo es hoy.
No importa el monto. Importa el tiempo. Cada año que esperas es interés compuesto que pierdes.
Ejemplo ilustrativo: rentabilidad constante del 10% anual; en el interés simple las ganancias no se reinvierten. Sin impuestos ni costos. Rentabilidades pasadas no garantizan rentabilidades futuras.
Paso 2 de 6 · Entiende qué compras
- ✓ Planifica por etapas
- 2 Entiende qué compras
- 3 Elige bien tu ETF
- 4 Arma tus 3 capas
- 5 Cómo hacerlo
- 6 Optimiza tus impuestos
Qué es un ETF. Empezando por tu día.
Todos los días les pagas a ellas. ¿Y si además de ser cliente, fueras dueño?
Cada vez que usas sus productos, ellas ganan. Invirtiendo, una parte de esa ganancia es tuya.
Piénsalo así
Un ETF es una canasta de empresas.
En vez de elegir una fruta y rezar para que esté buena, compras la canasta entera. Y la canasta se compra y se vende como si fuera una sola acción.
Con un solo clic
1 ETF = 500 empresas
Comprando un ETF del S&P 500 pasas a ser dueño de un pedacito de Apple, Microsoft, Nvidia, Amazon, Google… y 495 empresas más.
ETF = Exchange Traded Fund. Tres palabras, tres ideas.
Fund · Fondo
Junta muchas inversionesUna sola compra, muchas empresas adentro. Eso es diversificar.
Traded · Cotiza
Se compra en bolsaLo compras y lo vendes cuando quieras, como una acción.
Índice
Sigue una lista con reglasNo depende de un gerente que adivina. Copia una lista, como el S&P 500.
Por qué me gustan tanto. Cuatro superpoderes.
Diversificado
Si una empresa cae, las otras 499 te sostienen.
Barato
Algunos cobran 0,03% al año. Casi nada.
Simple
No tienes que analizar empresas ni adivinar ganadores.
Se actualiza solo
Si aparece una industria nueva, como la IA, el índice la suma sin que hagas nada.
El superpoder que nadie mira
El costo.
Inviertes $10 millones durante 30 años. Lo único distinto es la comisión.
En un fondo mutuo que cobra 2% al año
≈ $57M
En un ETF que cobra 0,03% al año
≈ $100M
La diferencia, ≈ $43 millones, se fue en comisiones.
Ejemplo ilustrativo: mismo mercado (8% anual antes de comisiones), sin aportes adicionales ni impuestos. No es una proyección.
Así se ve el S&P 500 por dentro.
Cada cuadro, una empresa. El tamaño, su peso. Las 10 más grandes pesan 37,9% (junio 2026).
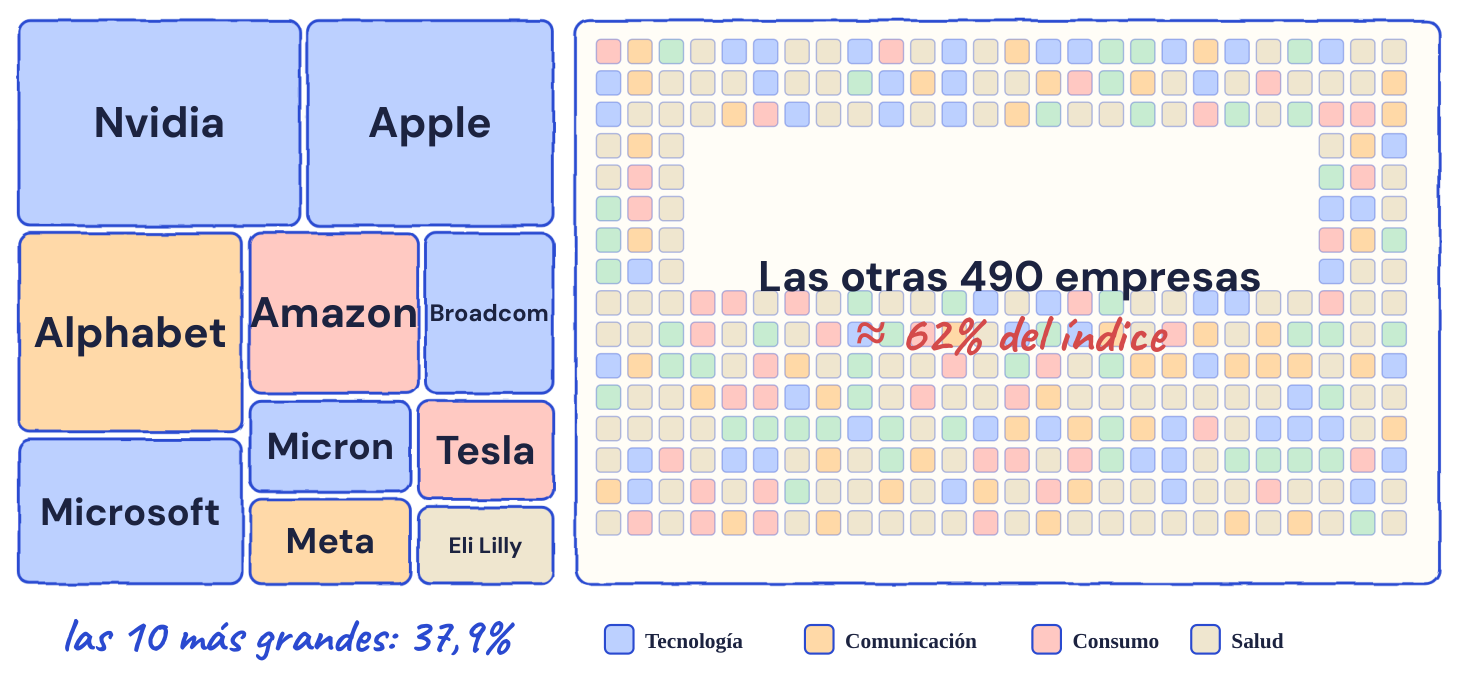
El S&P 500 se renueva solo
Las 5 más grandes, hace 20 años vs. hoy.
🕰️ Top 5 · 2006
- Exxon Mobil
- General Electric
- Microsoft
- Citigroup
- Bank of America
⭐ Top 5 · jun 2026
- Nvidia
- Apple
- Alphabet (Google)
- Microsoft
- Amazon
En 20 años cambió casi todo el podio. Hoy manda la tecnología y la IA. No tuviste que adivinarlo: el índice saca a las que caen y mete a las que crecen, solo.
La línea histórica del S&P 500.
US$1.000 en diciembre de 1987 → US$70.106 hoy. ≈ 11,6% anual promedio.
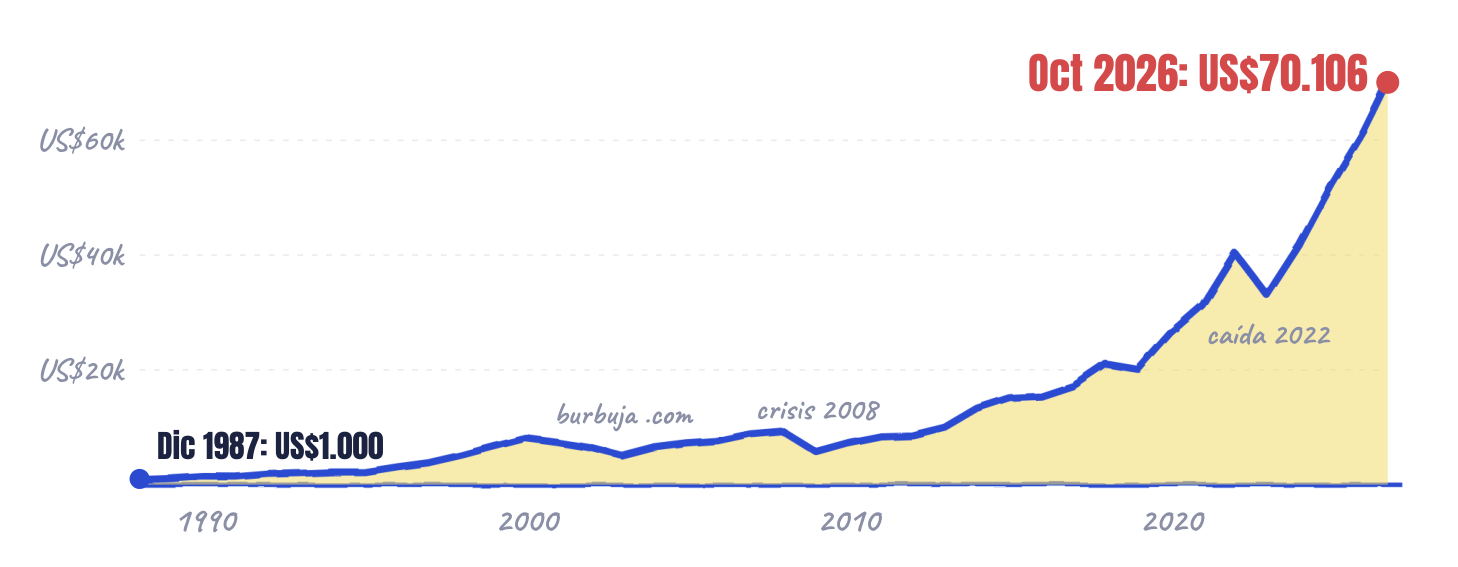
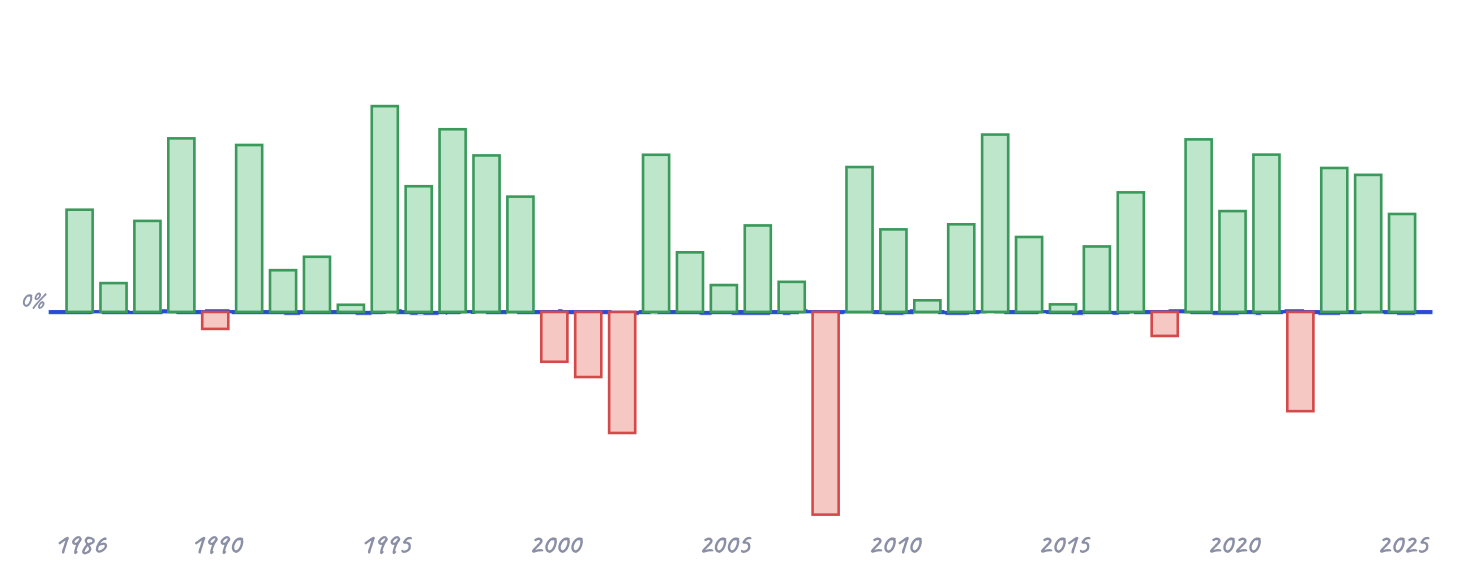
Los últimos 40 años: 33 arriba, 7 abajo.
Mito
«Es solo para personas con mucho dinero.»
Realidad: con fracciones, puedes empezar con muy poco. Hay apps que te dejan desde US$1.
Mito
«Es como apostar en el casino.»
Realidad: eres dueño de empresas que venden y producen todos los días. No es azar: es la economía.
Línea: con dividendos reinvertidos, en dólares, del 31/12/1987 al 2/10/2026. Barras: retorno anual total (con dividendos reinvertidos), 1986–2025. Fuente: S&P Dow Jones Indices, vía slickcharts.com. Rentabilidades pasadas no garantizan rentabilidades futuras.
Paso 3 de 6 · Elige bien tu ETF
- ✓ Planifica por etapas
- ✓ Entiende qué compras
- 3 Elige bien tu ETF
- 4 Arma tus 3 capas
- 5 Cómo hacerlo
- 6 Optimiza tus impuestos
+4.000 ETF en EE.UU. Para empezar, un puñado.
Las 500 empresas más grandes de EE.UU. en una sola compra.
0,03% costo anual
≈ 11,5% al año en promedio 1986–2025, con dividendos. No todos los años.
Top 5 adentro
Las 100 empresas más grandes del Nasdaq, sin bancos.
+ Ha subido más que el S&P 500 en la última década. − Más montaña rusa: cuando la tecnología cae, cae más fuerte.
Top 5 adentro
Europa, Japón, Canadá, Corea, Australia… Miles de empresas fuera de EE.UU. Su rol: que no todo dependa de EE.UU.
0,03% costo anual
Top 5 adentro
Top 5 a junio 2026. Las posiciones cambian con el tiempo. Ejemplos educativos, no recomendaciones de compra.
Si quieres renta o estabilidad.
Los que te pagan y los que te calman.
Empresas sólidas que reparten dividendos.
0,06% costo anual
Top 5 adentro
Renta fija de EE.UU. Se mueve mucho menos que las acciones. Costo 0,03%.
Oro físico. Suele comportarse distinto cuando las acciones sufren. Costo 0,40%.
Tu mapa: los ETF, lado a lado.
| ETF | Qué tiene adentro | Para qué sirve | Movimiento |
|---|---|---|---|
| S&P 500 (ej. VOO) | 500 más grandes de EE.UU. | La base | Medio |
| VEA · Vanguard | Mercados desarrollados fuera de EE.UU. | Diversificar fuera de EE.UU. | Medio |
| QQQ · Nasdaq-100 | 100 del Nasdaq, mucha tecnología | Crecer más | Alto |
| SCHD · Schwab | Empresas que pagan dividendos | Renta | Medio-bajo |
| BND · GLD | Bonos / oro | Renta fija y oro · estabilidad | Bajo |
Top 5 de SCHD al 2/10/2026. Las posiciones cambian con el tiempo. Ejemplos educativos, no recomendaciones de compra.
🎁 Lo prometido · Úsalo antes de cada compra
El checklist de las 4 preguntas.
En orden. Lo puedes usar con cualquier ETF, en cualquier app, por el resto de tu vida.
| La pregunta | ETF 1: ____ | ETF 2: ____ |
|---|---|---|
| 01¿Qué índice sigue? ¿Todo el mundo? ¿EE.UU.? ¿Mercados internacionales? ¿Tecnología? Lo encuentras en la página del emisor. | ||
| 02¿Cuánto cuesta? El expense ratio. < 0,20% muy barato · 0,20–0,60% razonable · > 0,75% ojo. | ||
| 03¿Qué tan concentrado está? ¿Qué empresas pesan más? ¿Repite empresas que ya tienes en otro ETF? | ||
| 04¿Dónde cotiza? ¿Reparte o acumula dividendos? ¿Dólares o pesos? ¿EE.UU. o Chile (107 LIR)? | ||
| ¿Cumple un rol distinto en mi portafolio? (paso 4) | ☐ | ☐ |
| ¿Encaja con la meta y el plazo de esta plata? (paso 1) | ☐ | ☐ |
Paso 4 de 6 · Arma tus 3 capas
- ✓ Planifica por etapas
- ✓ Entiende qué compras
- ✓ Elige bien tu ETF
- 4 Arma tus 3 capas
- 5 Cómo hacerlo
- 6 Optimiza tus impuestos
Tu portafolio en 3 capas. Cada ETF con un rol.
Sin sopa de letras.
Núcleo
Un ETF del S&P 500 o uno de todo el mundo.
Cohete
Un ETF de tecnología. Un sector que entiendas.
Reserva
Bonos, corto plazo, oro.
Tres ejemplos educativos · no son recomendaciones
Un solo ETF, cero complicación.
- 100% S&P 500 o todo el mundo
Largo plazo, aguanta caídas.
- 70% S&P 500
- 20% tecnología
- 10% oro
Más cerca de usar el dinero.
- 50% S&P 500
- 20% dividendos
- 30% bonos
Ejemplos con fines educativos. La distribución correcta depende de tu etapa, tu objetivo y tu plazo.
Las reglas para sostenerlo. Aburrido, pero funciona.
- ✓ Aporta todos los meses, el mismo día, el mismo monto.
- ✓ Mira tu portafolio una vez al mes, no todos los días.
- ✓ Una vez al año, rebalancea: devuelve cada capa a su porcentaje.
- ✓ No vendas en pánico cuando el mercado cae.
- ✓ No persigas el ETF que más subió el mes pasado.
Paso 5 de 6 · Cómo hacerlo
- ✓ Planifica por etapas
- ✓ Entiende qué compras
- ✓ Elige bien tu ETF
- ✓ Arma tus 3 capas
- 5 Cómo hacerlo
- 6 Optimiza tus impuestos
Cómo hacerlo. Tres pasos. Siempre los mismos.
Abre tu cuenta
En una app regulada, desde el celular. Por ejemplo, XTB o Racional.
¿Qué es un broker? Es la empresa que te da acceso a la bolsa. Ahí abres tu cuenta, depositas tu dinero y compras tus ETF. Tu dinero queda a tu nombre.
Mi recomendación: que esté regulado por la CMF (Comisión para el Mercado Financiero) en Chile. Así sabes que opera bajo las reglas y la supervisión del regulador chileno.
También puedes hacerlo: existen empresas reguladas con muy buenos custodios que te dan acceso a ETF internacionales, directamente en dólares.
Lo tributario, en corto: en Chile ese dinero tributa al rescatar (art. 12 LIR), no mientras está invertido. Al rescatar, declaras la ganancia en tu Global Complementario. Y cada año se presenta la declaración 1929, que es solo informativa.
Deposita cada mes
Todos los meses, separa al menos el 10% de lo que ganas para invertir en tus distintos objetivos. El mismo día, el mismo monto.
Primero inviertes, después gastas.
Compra tu ETF
¿Cuál compro? Depende de tus objetivos. Cada meta tiene su plazo, y cada plazo su capa: núcleo, cohete o reserva. Por eso primero planificas, y después eliges. Sin adivinar.
¿Y cuándo compro? El momento perfecto no existe.
Nadie lo sabe. Ni yo, ni tu banco, ni el que sale en la tele. Por eso uso el Dollar Cost Averaging (DCA): el mismo monto, todos los meses, pase lo que pase. Eliges un monto que no te duela, un día fijo del mes, y compras. Sin mirar el precio. Sin noticias. En automático.
Por qué funciona · $100.000 todos los meses
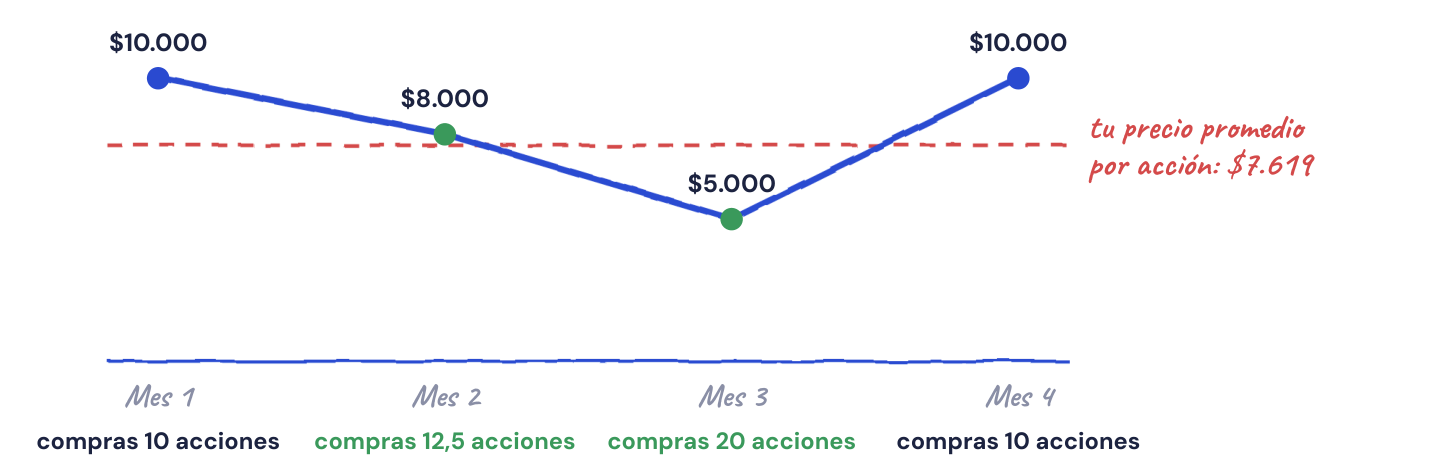
Con tu plata compras 10 acciones, después 12,5, después 20. Cuando cae, tu mismo dinero compra más acciones, y tu precio promedio por acción queda en $7.619.
Ejemplo ilustrativo con precios inventados: $400.000 invertidos, 52,5 acciones que hoy valen $525.000.
Paso 6 de 6 · Optimiza tus impuestos
- ✓ Planifica por etapas
- ✓ Entiende qué compras
- ✓ Elige bien tu ETF
- ✓ Arma tus 3 capas
- ✓ Cómo hacerlo
- 6 Optimiza tus impuestos
Impuestos: EE.UU. vs. Chile.
El mismo S&P 500 se puede comprar en dos lugares. Y no paga lo mismo.
Lo que tienes que saber
Las ganancias de acciones y ETF de EE.UU. pagan impuesto. ¿Cuánto? Depende de tu tramo del Global Complementario. Puedes pagar hasta un 40%.
Lo tributario, en corto
En Chile ese dinero tributa al rescatar (art. 12 LIR), no mientras está invertido. Al rescatar, declaras la ganancia en tu Global Complementario. Y cada año se presenta la declaración 1929, que es solo informativa.
Pero…
En Chile existe el artículo 107 LIR.
A partir de 2027, las acciones, ETF y fondos que coticen en la bolsa chilena pasan a pagar 0% de impuesto sobre las ganancias.
Ley de Reconstrucción aprobada por el Congreso; sujeta a publicación. Requisitos: comprar y vender en bolsa y presencia bursátil.
¿Y si quiero invertir en EE.UU. con el beneficio del 107 LIR?
Sí. Hay ETF que replican índices globales, como el S&P 500 o el Nasdaq, y que cotizan en Chile.
ETF chilenos con beneficio 107 LIR · algunos ejemplos
| Nemotécnico | Nombre | Qué es |
|---|---|---|
| CFISP500 | Singular S&P 500 | Las 500 más grandes de EE.UU., comprado en Chile. Costo 0,25%. |
| CFINASDAQ | Singular Nasdaq 100 | El equivalente chileno de QQQ. |
| CFIETFGE | Singular Global Equities | Acciones de todo el mundo. |
| CFIETFIPSA | Singular IPSA | Las principales empresas chilenas. |
| CFIETFCC | Singular Chile Corporativo | Bonos corporativos en UF. Para la parte estable. |
| CFIETFCD | Singular Corta Duración | Instrumentos de corto plazo. Tipo «reserva». |
Fuente: Singular Asset Management. Confirma la presencia bursátil vigente en tu app antes de comprar.
Entonces, ¿cuál conviene?
Costo vs. impuesto. El mismo índice, en dos lugares.
| VOO (EE.UU.) | CFISP500 (Chile) | |
|---|---|---|
| Qué tiene adentro | S&P 500 | S&P 500 |
| Costo anual | 0,03% | 0,25% |
| Moneda | Dólares | Pesos |
| Impuesto a la ganancia | Global Complementario | 10% hoy · 0% desde 2027* |
| Dividendos | Retención en EE.UU. + se declaran en Chile | Se declaran en Chile |
*Sujeto a publicación de la ley.
Ninguno es mejor.
Depende de tu tramo de impuestos, tu plazo y si quieres estar en dólares. Muchas personas usan los dos.
✍️ Para decidir, respóndete:
- ☐ ¿En qué tramo del Global Complementario estoy?
- ☐ ¿Para qué plazo es esta plata? (paso 1)
- ☐ ¿Quiero estar en dólares, en pesos o en los dos?
Esto es educación, no asesoría tributaria. Las reglas tributarias pueden cambiar; revisa tu caso con un profesional antes de tomar decisiones.
Tu resumen
Lo que aprendiste. Ahora, a aplicarlo.
- Paso 1: cómo planificar por metas, cada una con su plazo.
- Paso 2: qué es un ETF y por qué le gana a la mayoría de los fondos mutuos.
- Paso 3: las 4 preguntas para elegir cualquier ETF.
- Paso 4: cómo se arma un portafolio en 3 capas.
- Paso 5: abrir tu cuenta, depositar y comprar, todos los meses y sin adivinar.
- Paso 6: cómo optimizar tus impuestos con el 107 LIR.
Fuentes
- S&P Dow Jones Indices, SPIVA Latin America Mid-Year 2026 (datos al 30/06/2026).
- S&P Dow Jones Indices, retornos totales del S&P 500, vía slickcharts.com.
- Composición de VOO, VEA y SCHD: reportes de los emisores (SEC N-PORT), vía chartrow.com.
- UF e IPC: Servicio de Impuestos Internos (SII).
- ETF chilenos: Singular Asset Management.
- Permanencia de empresas en el S&P 500: Innosight, citado por Apollo Academy (2026).
Hoy invertir no es opcional. Es obligatorio.
— Mario
¿Lo quieres revisado con alguien?
Agenda una reunión de diagnóstico
En 45 minutos revisamos tus metas, tu plazo y qué ETF te conviene. Sales con un plan claro, compres o no.
Agenda una reunión de diagnóstico →